
NO DEJES QUE OTROS TOMEN LAS DECISIONES SOBRE TU PENSIÓN. UN RETIRO DIGNO ES UNA DECISIÓN PERSONALQUE COMIENZA HOY
23 de octubre del 2026 | por José María Serralde Díaz
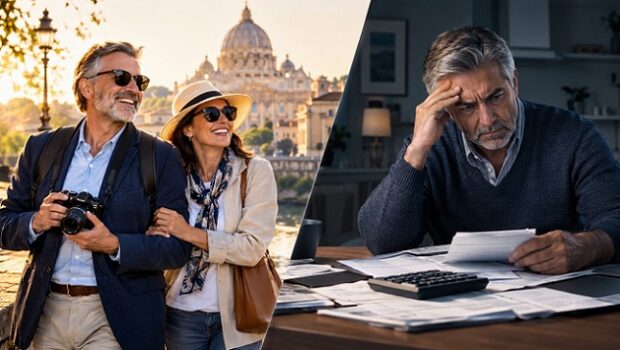
Durante décadas, millones de mexicanos crecieron con la idea de que al llegar a la edad de retiro el Estado garantizaría una pensión suficiente para mantener su nivel de vida. Sin embargo, los recientes ajustes, cambios regulatorios y debates alrededor de los esquemas pensionarios del IMSS, incluida la Modalidad 40, han vuelto a poner sobre la mesa una realidad que muchas personas prefieren ignorar: nadie se preocupará por nuestro retiro más que nosotros mismos y dejar nuestra pensión en manos del gobierno conlleva un alto riesgo.
Para quienes hoy tienen 30 años o más, este tema dejó de ser una preocupación lejana. La verdadera pregunta ya no es cuánto otorgará el sistema de pensiones dentro de 20 o 30 años, sino qué estamos haciendo desde ahora para construir la calidad de vida que deseamos tener cuando dejemos de trabajar.
La gran lección: no podemos delegar nuestra jubilación
Cada reforma al sistema de pensiones genera incertidumbre porque miles de personas descubren que basaron sus planes de retiro en reglas que podían cambiar y en gobiernos ineficientes y poco confiables, y depender exclusivamente de ellos es una estrategia de alto riesgo.
La esperanza de vida de los mexicanos continúa aumentando. Vivimos más años, pero también necesitaremos más recursos para financiar ese tiempo adicional. Gastos médicos, inflación, apoyo a familiares y el simple deseo de mantener una buena calidad de vida exigen una planeación financiera mucho más robusta que la que generaciones anteriores requerían.
La realidad es contundente: una pensión insuficiente puede obligar a seguir trabajando por necesidad, reducir significativamente el nivel de vida o depender económicamente de hijos y familiares.
Por ello, el retiro debe entenderse como un proyecto personal. Así como dedicamos años a construir una carrera profesional, una empresa o un patrimonio inmobiliario, también debemos construir una estrategia financiera que nos permita disfrutar con tranquilidad la etapa más importante de nuestras vidas.
El Plan Personal para el Retiro: una herramienta diseñada para el futuro
Ante este panorama, los Planes Personales para el Retiro (PPR) se han convertido en una de las alternativas más atractivas para quienes desean tomar el control de su futuro financiero.
Su principal ventaja es que permiten crear un patrimonio específicamente destinado al retiro, bajo reglas claras y con beneficios difíciles de encontrar en otros instrumentos de ahorro.
- Certidumbre mediante retornos establecidos en contrato
Uno de los factores que más valoran los inversionistas es la certidumbre. A diferencia de estrategias que dependen completamente del comportamiento de los mercados o de futuras decisiones gubernamentales, existen PPR que ofrecen condiciones y beneficios establecidos desde el inicio mediante un contrato.
Esto permite al ahorrador proyectar con mayor claridad cuánto capital podría acumular al llegar a la edad de retiro, facilitando la construcción de metas financieras alcanzables y medibles.
La planeación patrimonial siempre se fortalece cuando las reglas son conocidas desde el principio.
- Protección mediante un seguro de vida integrado
Uno de los beneficios más valiosos de muchos PPR, es que incorporan un seguro de vida durante la vigencia del plan.
Esta característica cambia completamente la naturaleza del instrumento. No se trata únicamente de ahorrar, sino de proteger.
Si el titular llega a faltar antes de concluir su plan, sus beneficiarios no quedan desprotegidos. Dependiendo de las condiciones contratadas, ellos recibirán los recursos correspondientes, garantizando que el esfuerzo de ahorro realizado no se pierda.
En otras palabras, el proyecto de retiro no desaparece ante una eventualidad. El patrimonio sigue cumpliendo su propósito: proteger a la familia.
- Beneficios fiscales que impulsan la acumulación patrimonial
Además del ahorro sistemático y la protección financiera, los PPR ofrecen beneficios fiscales relevantes.
Las aportaciones realizadas pueden ser deducibles de impuestos dentro de los límites establecidos por la legislación fiscal vigente, lo que representa una oportunidad para optimizar la carga tributaria mientras se construye patrimonio.
Este incentivo genera un efecto doblemente positivo: se fomenta la disciplina financiera y, al mismo tiempo, se aprovechan beneficios que pueden traducirse en mayores recursos disponibles para el futuro.
Pocas estrategias permiten ahorrar, proteger a la familia y obtener ventajas fiscales de manera simultánea.
El tiempo es el activo más valioso
Cuando se habla de retiro, la mayoría de las personas piensa inmediatamente en dinero. Sin embargo, el factor más importante no es el monto que se aporta, sino el tiempo durante el cual ese dinero permanecerá trabajando.
La diferencia entre comenzar un PPR a los 30 años o hacerlo a los 50 puede representar cientos de miles o incluso millones de pesos al final del periodo, dependiendo del plan elegido y de las aportaciones realizadas.
El tiempo premia de manera extraordinaria a quienes empiezan temprano. Cada año adicional permite que los rendimientos generen nuevos rendimientos, creando un efecto acumulativo que se acelera con el paso del tiempo.
Por ello, una persona joven necesita destinar una cantidad significativamente menor para alcanzar una meta determinada de retiro que alguien que comienza más tarde.
El mejor momento para empezar fue hace diez años. El segundo mejor momento es hoy.
La libertad financiera del futuro se construye en el presente
México seguirá experimentando cambios demográficos, económicos y regulatorios. Las leyes podrán modificarse, los sistemas pensionarios evolucionar y las condiciones del mercado transformarse.
Lo que no cambia es una verdad fundamental: quien asume la responsabilidad de su retiro tiene mayores probabilidades de disfrutar una vejez tranquila, independiente y digna.
Los Planes Personales para el Retiro representan una herramienta eficaz para lograrlo porque combinan disciplina de ahorro, protección patrimonial, beneficios fiscales y una visión de largo plazo. Sin embargo, ningún instrumento funciona por sí solo. La decisión más importante siempre será comenzar.
La jubilación no debería ser una etapa de incertidumbre, sino la recompensa de una vida de trabajo, esfuerzo y planeación. Y esa construcción empieza mucho antes de recibir la última quincena.
Porque, al final, la mejor pensión no es la que promete alguien más. Es la que cada persona decide construir para sí misma.
Acerca del autor:
José María Serralde Díaz es director de Top Management, plataforma líder en información estratégica para altos ejecutivos y tomadores de decisión en México. Con una trayectoria sólida en el entorno empresarial, se ha consolidado como un referente en consultoría patrimonial para ejecutivos, empresarios y empresas que buscan proteger, hacer crecer y eficientar su patrimonio.
Especialista en el diseño e implementación de estrategias enfocadas en continuidad empresarial, optimización fiscal y planeación financiera de largo plazo, asesorando a líderes que requieren soluciones estructuradas ante riesgos como invalidez, fallecimiento o transición generacional.
Contacto: jserralde_diaz@topmanagement.com.mx o bien vía Whatsapp.
Publicaciones Relacionadas
A ESCASAS 10 SEMANAS DEL CIERRE DE AÑO: LAS DECISIONES QUE PUEDEN PROTEGER SU PATRIMONIO Y LA CONTINUIDAD DE SU EMPRESA
46% DE LAS EMPRESAS FAMILIARES ESTÁ EN RIESGO DE NO SUBSISTIR: IPADE
TOYOTA WOVEN CITY CUMPLE SU PRIMER AÑO COMO LABORATORIO VIVIENTE DE LA MOVILIDAD DEL FUTURO